Le 1ᵉʳ novembre 2026, les regards se sont tournés vers Saint-Malo. Comme tous les quatre ans, les skippers de la Route du Rhum se sont élancés en solitaire à travers l'Atlantique pour rejoindre la Guadeloupe après 3 542 milles nautiques de course, soit près de 6 560 km.
Si cette course mythique fait rêver les passionnés de voile, elle soulève aussi une question concrète pour les projets des particuliers : la pratique de certaines disciplines sportives, notamment lorsqu'elles sont exercées de manière intensive ou dans des conditions extrêmes, peut-elle avoir un impact sur l'assurance emprunteur ?
Quand la pratique de la voile peut influencer l'assurance emprunteur
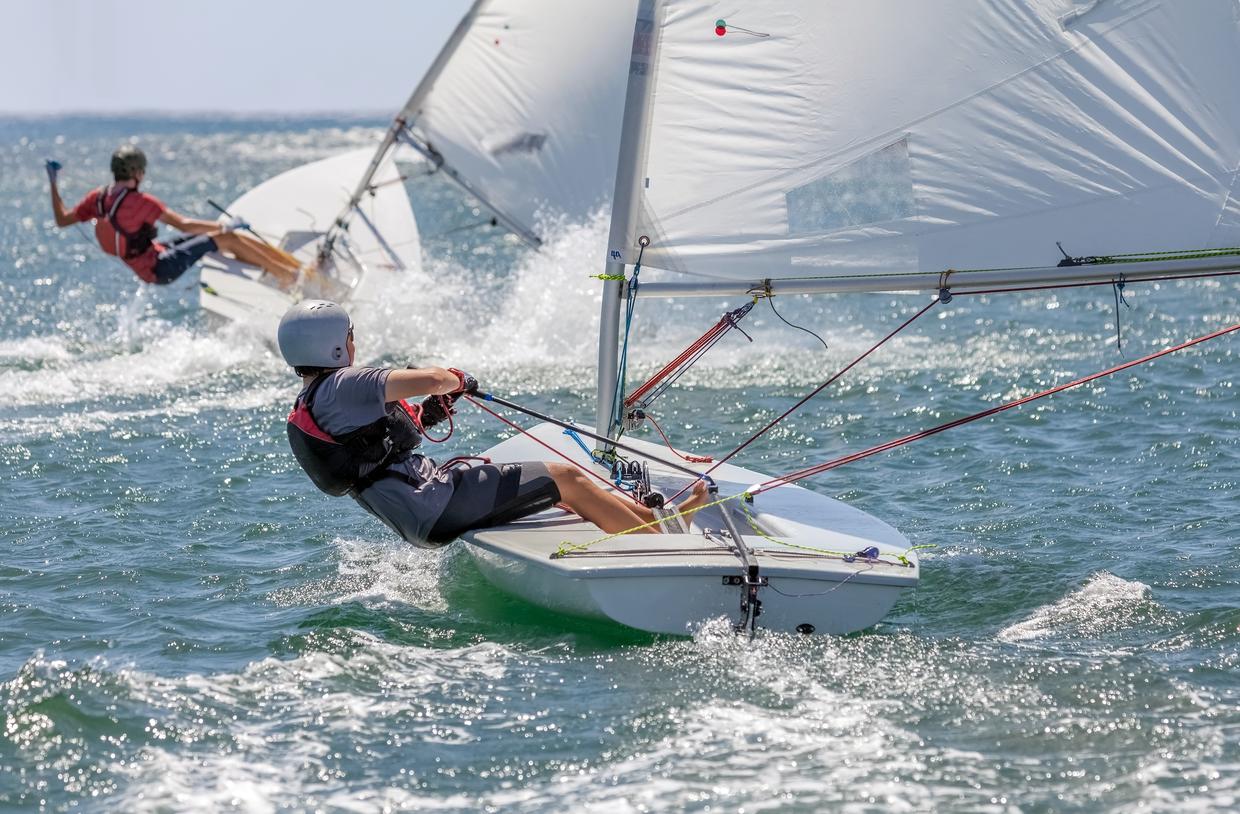
Dans la plupart des cas, pratiquer la voile de loisir ne pose aucune difficulté particulière. Une activité de plaisance occasionnelle n'a, le plus souvent, aucune incidence sur un contrat d’assurance.
La situation peut être différente lorsqu'il s'agit de compétitions, de navigation en haute mer ou de traversée en solitaire. Ces pratiques exposent davantage à des accidents et sont donc examinées avec plus d'attention par les assureurs.
La Route du Rhum en est un parfait exemple. Les participants y affrontent l'océan dans des conditions parfois éprouvantes où la météo, la fatigue ou encore les avaries techniques peuvent rapidement compliquer la traversée. À cela s'ajoutent les risques propres aux activités nautiques, comme les chutes à l'eau, l'hypothermie, les blessures lors des manœuvres ou encore les collisions.
Pourquoi les activités sportives intéressent-elles les assureurs ?
Lors de la souscription d'un crédit immobilier, l'assurance emprunteur couvre notamment les risques de décès, de perte totale et irréversible d'autonomie (PTIA), d'invalidité (IPT/IPP) ou encore d'incapacité temporaire de travail (ITT).
Plus une compagnie d'assurance considère qu'une discipline accroît le risque d'accident ou d'incapacité, plus elle peut adapter les conditions de couverture proposées. Concrètement, les informations communiquées lors de la souscription permettent à l'assureur d'établir le profil de risque de l'emprunteur. Selon la pratique sportive déclarée, plusieurs décisions sont possibles :
- accorder une couverture aux conditions habituelles ;
- appliquer une surprime ;
- exclure certaines garanties liées à l'activité concernée.
Comparer plusieurs offres d'assurance emprunteur permet souvent de trouver une couverture plus adaptée à son profil. Grâce à la délégation d'assurance, il est aujourd'hui possible de mettre les assureurs en concurrence afin d'obtenir des garanties mieux adaptées à ses besoins, y compris lorsque l'on pratique une discipline exigeante comme la voile.
Trouvez la meilleure assurance de prêt
Autres actualités