


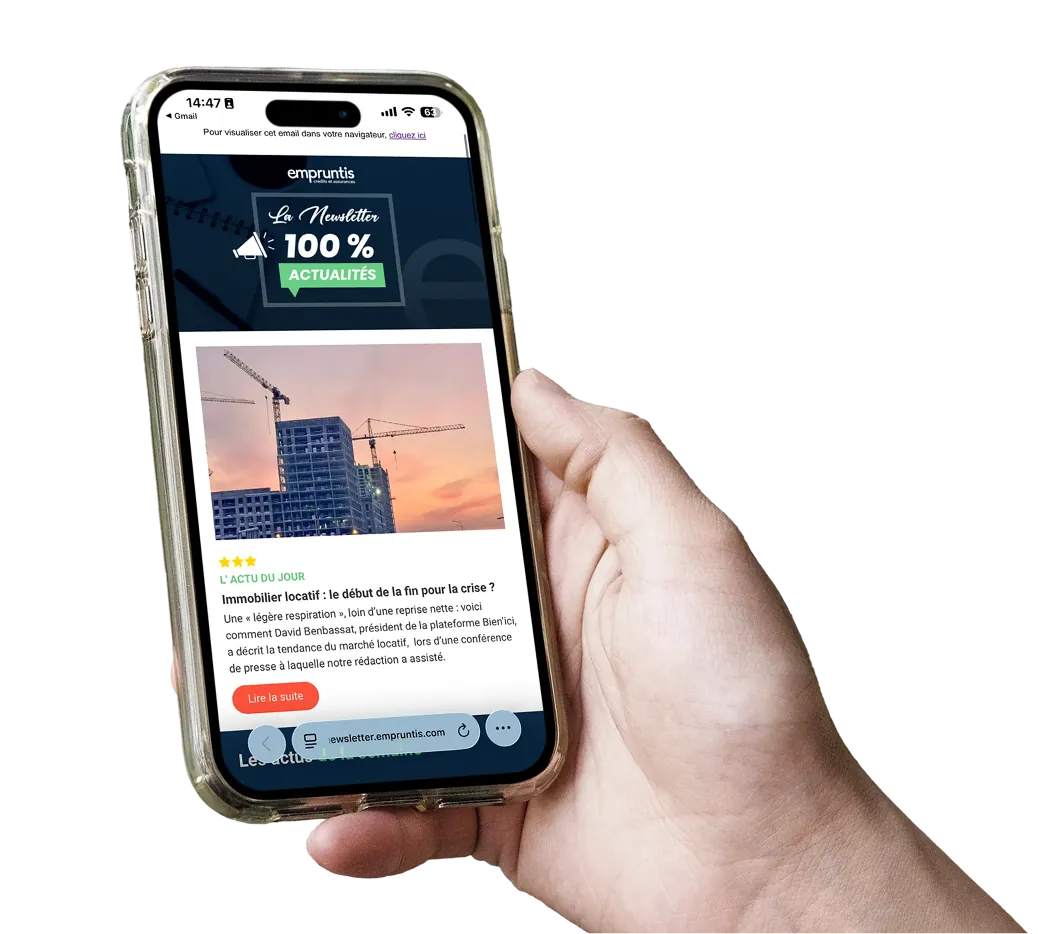

Travaux : 1 artisan sur 4 considère le financement comme le premier obstacle
Trouvez l'agence Empruntis la plus proche de chez vous !

Votre projet est prêt. Votre financement aussi. Tout simplement.
Simulez votre projet facilement
Obtenez des réponses de nos partenaires et comparez les offres en quelques minutes.
Choisissez le crédit conso sur mesure
Découvrez vos offres ciblées et sélectionnez le meilleur crédit conso pour votre projet.
Obtenez votre financement
Recevez votre accord grâce à nos partenaires digitaux et donnez vie à votre projet.


Le crédit consommation vous permet de financer différents projets comme acheter un véhicule, refaire votre cuisine ou partir en voyage par exemple, avec un montant maximum de 75 000 €. Comme pour tout crédit, vous remboursez une part de capital et d'intérêts. Pour trouver le crédit conso le plus adapté à votre besoin, le plus simple est de commencer par une simulation.

Bon à savoir
Le coût de votre crédit conso est exprimé via le TAEG (Taux Annuel Effectif Global), comme pour un prêt immobilier. Selon le montant emprunté, votre crédit conso peut s'accompagner d'une assurance. Même si elle est facultative la plupart du temps, elle induit un coût supplémentaire. Nous vous conseillons de comparer les offres et de lire attentivement les conditions générales pour choisir le financement adapté à vos besoins.
+ de 100 banques partenaires sélectionnées pour vous


Simplifiez-vous le crédit, lisez nos guides

97 % de nos clients sont satisfaits : soyez le prochain
Lire tous les commentaires

« Étant intermittent du spectacle, j'ai dû faire appel à M. Begon et Mme Lescure pour un projet d'investissement locatif. Ils ont, dès le début, été très rassurants quant à mon dossier. Tout au long du parcours, ils ont été accessibles, réactifs et à l'écoute de chacune de mes demandes. Même lorsque le projet était sur le point de s'écrouler, ils n'ont rien lâché et ont fini par décrocher le crédit. Je recommande vivement cette agence, sans laquelle je n'aurais pas pu obtenir mon crédit. Encore merci à eux ! »
« Nous hésitions au départ de notre projet immobilier à faire appel à un courtier au vu du coût supplémentaire que cela représente, mais nous n'avons regretté à aucun moment. Nous avons été par Madame Ballouka qui nous a aidé dès le début à bien comprendre tout ce qu'il faut pour un premier achat ! Tout le long du process, elle a toujours été disponible pour répondre à nos questions, nous a permis d'avoir une idée claire de notre budget, nous a obtenu de très belles offres de prêt, et d'être rassurés par tout l'aspect financier. Merci pour votre accompagnement ! »
« Nous avons été ravi et agréablement surpris du travail de Ludivine pour son expertise et dynamisme. Nous recommandons ! Merci »
« Je tiens à remercier chaleureusement Mme Marchal pour son excellent accompagnement dans l'obtention du crédit de mon appartement. Même lorsque des imprévus sont survenus au dernier moment, elle est restée disponible, rassurante et très investie dans mon dossier. Son professionnalisme et sa détermination ont fait toute la différence. Une conseillère de confiance que je recommande vivement. »
« Courtière très professionnelle, efficace, à l' écoute et qui a su s' entourer d' une équipe très compétente . Je recommande à 100%.😁 »
« Une équipe formidable qui vous aide dans vos démarches, quel que soit votre profil. Les explications sont claires, le projet est très bien encadré et il y a un sérieux suivi du début à la fin. J'ai eu à faire à Thierry qui a su me guider et me conseiller tout au long de ma démarche ainsi qu'à Brigitte qui a géré haut la main toute la partie administrative. Je recommande sans hésitations cette équipe pour vos futurs projets, j'ai déjà envoyé du monde chez eux et je continuerais à le faire. Merci à la team Empruntis Saint Raphaël ! »




Empruntis près de chez vous
Bénéficiez du savoir-faire d’Empruntis près de chez vous en confiant votre projet à l’une de nos 130 agences. Nos experts vous accompagnent jusqu’à l’obtention de votre financement.
Travaux : 1 artisan sur 4 considère le financement comme le premier obstacle

Crédit à la consommation : l'activité repart légèrement

Achat auto : pour un Français sur deux, le prix passe avant tout

Automobile : l'électrique représente désormais près d'un tiers du marché en 2026

Logement : 90 % des Français vulnérables face aux fortes chaleurs

Quel bilan pour l'achat de véhicules neufs en août 2026 ?

Le crédit à la consommation confirme sa dynamique positive amorcée en 2025, porté par un environnement économique plus stable et des conditions de financement toujours favorables : les banques continuent de prêter facilement, avec des niveaux de taux qui restent mesurés.
Les ménages conservent une approche structurée dans leurs projets : ils comparent, anticipent et choisissent des solutions adaptées à leur rythme de vie, et peuvent ainsi recourir plus facilement au crédit pour satisfaire leurs besoins de travaux, d'achat de véhicule ou la réalisation d'un projet personnel.
Type de prêt conso le plus adapté à votre projet, taux du crédit consommation, organismes ou encore assurance… Vous vous posez des questions avant de vous lancer ? Notre guide pour tout comprendre, simplement.

Il existe deux principaux types de crédits conso : affecté ou non affecté, qui peuvent être utilisés pour différents projets. Vous pouvez les souscrire auprès de divers acteurs, en agence ou en ligne. Listons le prêt personnel, le crédit auto, le crédit moto, le crédit renouvelable, le prêt travaux, le prêt étudiant ou encore le crédit voyage.
Le prêt personnelLe prêt personnel est un crédit consommation non affecté. Comprenez : la somme vous est prêtée sans que vous ayez à justifier son emploi. Vous pouvez en disposer librement et utiliser le montant accordé comme bon vous semble. Par exemple, vous pouvez obtenir une offre bancaire pour acheter une voiture d’occasion, faire un voyage, meubler une cuisine… Pour les petits montants, il existe une autre forme de prêt, le micro-crédit.
Crédit autoGénéralement, un crédit auto est un prêt affecté : vous devez justifier l’emploi de la somme prêtée auprès de la banque. Il est possible d’avoir recours à un prêt personnel, mais pour un montant plus modeste, par exemple une voiture d’occasion dont le prix n’est pas très élevé.
Bon à savoirDans la galaxie des prêts auto, il existe également la LOA (location avec option d’achat), qui vous permet de louer un véhicule et de l’acheter à sa valeur résiduelle une fois tous les loyers honorés, ou de changer de voiture pour une nouvelle LOA.
Le crédit renouvelableLe crédit renouvelable est souvent lié à une carte de paiement. Son montant est défini au préalable. Vous pouvez utiliser le montant total du crédit renouvelable, ou juste une partie, par exemple pour l’achat de meubles.
Vous remboursez uniquement la somme empruntée, sur laquelle sont calculés les intérêts du crédit, en général assez élevés. Ce crédit a la caractéristique de pouvoir être utilisé à nouveau une fois remboursé, il doit donc être utilisé avec précaution. Il est encadré par une réglementation stricte notamment sur sa publicité, pour protéger les consommateurs.
Le prêt étudiantLe prêt étudiant est un crédit conso non affecté, qui permet de financer tous les aspects de la vie étudiante, comme les frais de scolarité ou les besoins quotidiens. Son montant peut aller de 1 000 € à 75 000 € selon les banques.
Il faut alors présenter un certificat de scolarité et disposer d’un garant, généralement un parent. Il existe aussi le prêt garanti par l’État jusqu’à 20 000 € maximum. Ce capital est accordé sans caution parentale et sans conditions de ressources.
Le prêt travauxVous voulez embellir, agrandir, rénover ou améliorer les performances énergétiques de votre logement ? Le prêt travaux permet de financer ce type de projets. Vous avez le choix entre deux formes de financement : crédit consommation affecté ou non affecté.
Dans le cas du prêt affecté, vous devrez justifier l’utilisation des sommes prêtées, en transmettant les factures au fur et à mesure à votre banque, qui débloquera les fonds selon l’avancée des travaux.
Dans le cas du prêt non affecté, inutile de justifier l’emploi des sommes octroyées, mais le montant prêté est généralement plus bas.
L’éco-ptzL’éco-ptz permet de financer la rénovation énergétique de votre logement. Comme son nom l’indique, l’éco-prêt à taux zéro est sans intérêts, et vous pouvez le cumuler avec MaPrimeRénov’ (il permettra alors de combler le reste à charge).
A noter, les travaux éligibles à l’éco-ptz sont les mêmes que ceux qui ouvrent droit à MaPrimeRénov’. Ainsi, vous pouvez par exemple financer l’isolation thermique des murs, des planchers bas ou de la toiture, ou encore la ventilation de votre logement.
Conseil
Dans tous les cas, au-delà de 75 000 €, la forme change et votre crédit devient un prêt immobilier. Vous pouvez vous renseigner auprès d’un professionnel du crédit afin de bien cerner votre projet pour trouver la solution adaptée à votre besoin.
Un projet en tête ? Faites votre simulation ! Que ce soit pour une voiture, des travaux ou un projet personnel, estimez votre emprunt en quelques secondes.
Simulation crédit auto / Simulation prêt travaux / Simulation prêt personnel
Pour souscrire un crédit consommation, vous devez :
Les critères pour obtenir un crédit conso sont aussi liés au type de projet de l’emprunteur et à son profil, sachant qu’un bon dossier combine en général un taux d’endettement bas, une situation professionnelle stable et des comptes bancaires sans incident. Il faut d’ailleurs attester de sa situation personnelle et financière auprès de l’organisme qui accorde le prêt.
Quels documents sont nécessaires pour une demande de crédit ?Comme pour tout emprunt, demander un crédit consommation requiert la présentation d’un dossier assorti de pièces justificatives. Ainsi, et selon le type de crédit conso sollicité, vous devrez par exemple présenter les documents suivants :
Les taux du crédit conso varient en fonction du projet et du profil de l’emprunteur. Contrairement au prêt immobilier, ils sont peu négociables. Néanmoins, la tendance évolue chaque mois ; vous pouvez donc garder un œil sur les taux de crédit consommation pour observer la tendance et vous lancer au meilleur moment pour obtenir une offre adaptée.
Vous pouvez d’ailleurs le faire directement depuis notre site Empruntis : nos baromètres vous présentent les taux du moment en fonction du crédit souhaité : crédit auto, crédit moto, prêt personnel ou crédit travaux. Il existe divers outils de simulation de crédit consommation. Utilisez-les, ils peuvent vous aider à y voir plus clair lorsque votre projet est mûr. Vous pourrez y retrouver votre calcul ainsi que la durée, le taux et la mensualité que des organismes peuvent vous proposer.
Il existe différents types d’organismes auprès desquels vous pouvez solliciter un crédit consommation, en ligne ou non :
Tous les organismes ne proposent pas les mêmes conditions de crédit conso. Une fois le projet défini, il est donc intéressant de comparer les crédits consommation proposés (à l’aide d’un outil de simulation par exemple).
Le taux d’un crédit consommation varie d’un organisme à l’autre, en fonction du montant emprunté et de la durée souhaitée, mais aussi du profil et du projet d’un emprunteur. Les taux diffèrent même selon les périodes de l’année, selon la politique des banques.
Qui plus est, un crédit conso a des conséquences sur un budget : vous devrez vous acquitter des mensualités de prêt, il ne faut donc pas que celui-ci déséquilibre vos finances. D’où l’importance de sélectionner une offre adaptée.
C’est pourquoi, afin de trouver un financement pour votre projet avec des mensualités qui vous conviennent, il est essentiel de comparer les offres des banques, quel que soit l’objet du financement. Cela vous permet d’obtenir le meilleur taux et les meilleures conditions, mais aussi une solution sur mesure par rapport à votre projet.
Pour trouver facilement et rapidement votre financement, en dehors du fait de proposer un dossier solide, vous pouvez utiliser un comparateur de crédits conso et effectuer des simulations en ligne, avec Empruntis, par exemple. Vous obtenez alors des propositions sur mesure par rapport à votre projet, ce qui vous permet de gagner en temps et en efficacité dans votre recherche. Vous pouvez alors sélectionner la meilleure offre suite à cette simulation.
Il existe un certain nombre de droits et d’obligations, quand vous souscrivez un crédit conso. Ainsi, le prêteur doit vous informer avant la signature de votre contrat de prêt, à l’aide d’une fiche précontractuelle standardisée qui reprend toutes les informations relatives au prêt proposé.
Ce document indique l’identité du prêteur, son adresse, le type de crédit proposé, le montant, la durée, le coût total, le taux annuel effectif global (TAEG), la loi applicable, etc.
Toutes ces informations sont reprises dans le contrat de crédit à la consommation. En outre, vous devez être informé du délai de rétractation dont vous disposez : ce délai est de 14 jours après la date de signature du contrat de crédit, qui vaut acceptation (contrairement au crédit immo où l’on parle de délai de réflexion de 10 jours avant la date de signature).
L’obligation de l’emprunteur sera bien entendu de s’acquitter des mensualités de crédit conso jusqu’à son remboursement total, mais aussi de transmettre tous les documents nécessaires auprès de l’organisme prêteur dans le cadre de son dossier de prêt (par exemple les factures, pour un prêt travaux).
Attention
Le crédit renouvelable est plus risqué que les autres crédits conso et peut déséquilibrer durablement un budget, il est donc important de l’utiliser dans le cadre d’une situation financière saine.
Vous avez souscrit plusieurs crédits conso et les mensualités à honorer pèsent lourd dans votre budget ? Il est possible de réunir les différents prêts au sein d’un rachat de crédits conso afin de réduire le montant des remboursements mensuels.
Vous obtenez une mensualité groupée et un seul emprunt dont le remboursement s’étale sur une durée plus longue (d’où un coût total plus important). Dans le même temps, vous dégagez un reste à vivre plus confortable et votre taux d’endettement mensuel est abaissé.
Pour un prêt à la consommation, la souscription d’une assurance emprunteur n’est pas obligatoire.
L’établissement prêteur peut cependant vous conseiller d’en souscrire une, ou l’exiger dans le cadre de son offre, notamment si vous empruntez un montant important, par exemple pour acheter un véhicule.
L’assurance permet d’assurer le capital emprunté : en cas de décès ou d’invalidité, elle prendra en charge le remboursement auprès de la banque.