


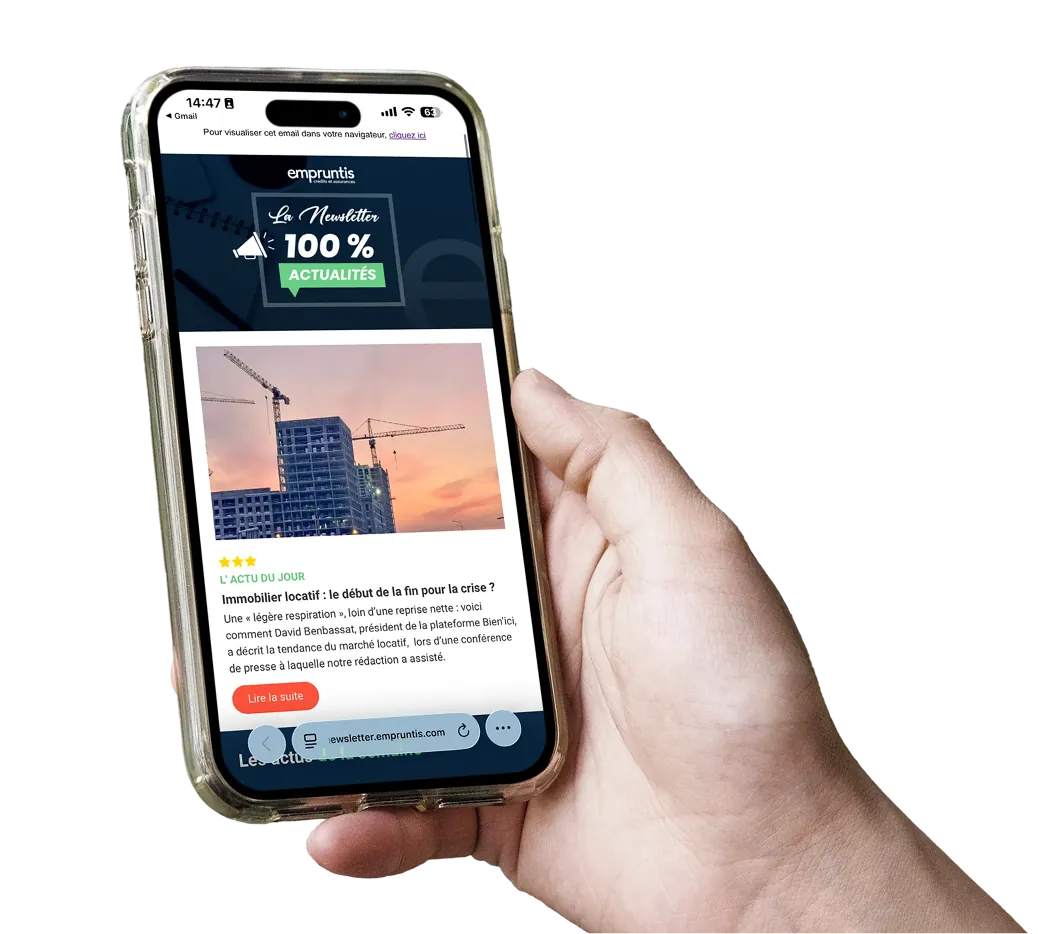

Travaux : 1 artisan sur 4 considère le financement comme le premier obstacle
Votre projet est prêt. Votre financement aussi. Tout simplement.
Simulez votre projet facilement
Obtenez des réponses de nos partenaires et comparez les offres en quelques minutes.
Choisissez le crédit conso sur mesure
Découvrez vos offres ciblées et sélectionnez le meilleur crédit conso pour votre projet.
Obtenez votre financement
Recevez votre accord grâce à nos partenaires digitaux et donnez vie à votre projet.


Le crédit consommation vous permet de financer différents projets comme acheter un véhicule, refaire votre cuisine ou partir en voyage par exemple, avec un montant maximum de 75 000 €. Comme pour tout crédit, vous remboursez une part de capital et d'intérêts. Pour trouver le crédit conso le plus adapté à votre besoin, le plus simple est de commencer par une simulation.

Bon à savoir
Le coût de votre crédit conso est exprimé via le TAEG (Taux Annuel Effectif Global), comme pour un prêt immobilier. Selon le montant emprunté, votre crédit conso peut s'accompagner d'une assurance. Même si elle est facultative la plupart du temps, elle induit un coût supplémentaire. Nous vous conseillons de comparer les offres et de lire attentivement les conditions générales pour choisir le financement adapté à vos besoins.
+ de 100 banques partenaires sélectionnées pour vous
Simplifiez-vous le crédit, lisez nos guides

97 % de nos clients sont satisfaits : soyez le prochain
Lire tous les commentaires

« L'agence Empruntis mais plus spécialement madame Mérine Olivier nous a suivi tout au long de notre parcours jusqu'à devenir propriétaire. Elle nous a été d'une grande aide dans toutes les démarches administratives, mais aussi sur les nombreuses questions tout au long du parcours, il est quasi certain que sans l'aide de madame Olivier nous serions sans doute toujours pas propriétaire par les temps actuels. Encore un grand merci à elle. Je conseille vivement l'agence Empruntis .🙂 »
« J'ai eu la chance d'être accompagné par Yannis et toute l'équipe d'Empruntis Nancy dans le cadre de mon projet immobilier, et je ne peux que recommander leurs services ! Du début à la fin, l'accompagnement a été absolument remarquable. J'ai particulièrement apprécié leur professionnalisme, leur disponibilité, leur écoute et surtout la qualité du suivi à chaque étape du dossier. On se sent véritablement accompagné, conseillé et défendu, avec une équipe qui prend le temps de comprendre notre situation et de trouver les meilleures solutions possibles. Je tiens également à souligner leur réactivité et leur rapidité de traitement. Les échanges sont fluides, les réponses toujours rapides et précises, et l'on n'a jamais besoin de courir après les informations ou de relancer constamment pour connaître l'avancement de son dossier. C'est particulièrement appréciable dans un projet immobilier où les délais et les démarches peuvent rapidement devenir contraignants. Un grand merci tout particulièrement à Yannis pour son implication, ses conseils avisés, sa disponibilité et sa détermination à faire aboutir mon projet dans les meilleures conditions. Il a su trouver des solutions adaptées à mes besoins, notamment en obtenant un financement SANS APPORT PERSONNEL, ce qui représentait un élément particulièrement important pour moi. Au-delà du résultat obtenu, c'est véritablement la qualité de la relation humaine et le sérieux de l'accompagnement qui font la différence. On sent une équipe investie, compétente et qui connaît parfaitement son métier. Si vous avez un projet immobilier et que vous cherchez un courtier sérieux, efficace, réactif et réellement impliqué dans la réussite de votre projet, vous pouvez faire confiance à Empruntis Nancy les yeux fermés. Un immense merci à Yannis et à toute l'équipe pour leur excellent travail ! Je recommande à 100 % ! »
« Je ne connaissait pas Empruntis, j'ai visité plusieurs maisons et mon agent immobilier m'a proposer les services de Mme Carpentier pour monter le dossier au près des banques. Après des périples, des rebondissements à n'en plus finir la signature notaire a eu lieu et je suis désormais dans MA maison ! Mme Carpentier est très professionnelle, à l'écoute, donne des conseils au top et donne espoir quand tout semble perdu ! Vous pouvez y allez les yeux fermé !! Merci encore pour tout !! »
« ⭐⭐⭐⭐⭐ Je tiens à remercier sincèrement Damien, de l'agence Empruntis Valenciennes, pour son professionnalisme, sa disponibilité et surtout son incroyable investissement dans mon projet immobilier. Mon dossier était loin d'être simple, mais Damien n'a jamais baissé les bras. Il a multiplié les démarches, exploré toutes les possibilités et s'est véritablement démené pour tenter de faire aboutir mon financement. Malheureusement, malgré tous ses efforts, mon projet n'a pas pu se concrétiser en raison des refus bancaires. Mais je tenais justement à laisser cet avis, car la qualité d'un courtier ne se mesure pas uniquement aux financements obtenus, mais aussi à son engagement, sa persévérance et son accompagnement, même lorsque les choses se compliquent. Damien a été présent, réactif, humain et toujours à la recherche de solutions. Je sais qu'il a fait tout ce qui était en son pouvoir, et je lui en suis profondément reconnaissante. Je le recommande les yeux fermés et n'hésiterai pas une seconde à faire de nouveau appel à lui pour un futur projet. Encore un immense merci, Damien, pour tout ce travail et pour ne jamais avoir abandonné avant d'avoir exploré toutes les possibilités ! 😊 »
« Nous avons été accompagnés par Denis DUBUIS depuis le mois de juin 2026 pour notre prêt immobilier en lien avec notre projet de construction. Au delà du fait qu'il nous ai trouvé un super taux pour notre emprunt, il a surtout été d'une présence et d'une aide très précieuse dans ce projet qui est le premier pour nous. Il a su nous faire gagner du temps et alléger drastiquement notre charge mentale en lien avec les démarches administratives. Toujours présent pour répondre à la moindre question et nous rassurer quand on en a eu besoin. Nous le conseillerons les yeux fermés et n'hésiterons pas à refaire appel à lui si un nouveau projet se présente à nous un jour »
« Je recommande Élodie les yeux fermés ! 😊 Une excellente courtière, à la fois professionnelle, bienveillante, disponible et toujours à l'écoute. Elle m'a accompagnée tout au long de mon projet immobilier, du début jusqu'à la fin, en prenant toujours le temps de répondre à mes questions et de me conseiller au mieux. C'est une personne humaine, investie et rassurante, sur qui l'on peut vraiment compter dans une étape aussi importante qu'un achat immobilier. Un grand merci à Élodie pour son accompagnement et son implication ! Je la recommande à 100 % et n'hésiterai pas une seconde à faire de nouveau appel à elle pour un futur projet ! 😊 »




Empruntis près de chez vous
Bénéficiez du savoir-faire d’Empruntis près de chez vous en confiant votre projet à l’une de nos 130 agences. Nos experts vous accompagnent jusqu’à l’obtention de votre financement.
Travaux : 1 artisan sur 4 considère le financement comme le premier obstacle

Crédit à la consommation : l'activité repart légèrement

Achat auto : pour un Français sur deux, le prix passe avant tout

Automobile : l'électrique représente désormais près d'un tiers du marché en 2026

Logement : 90 % des Français vulnérables face aux fortes chaleurs

Quel bilan pour l'achat de véhicules neufs en août 2026 ?

Le crédit à la consommation confirme sa dynamique positive amorcée en 2025, porté par un environnement économique plus stable et des conditions de financement toujours favorables : les banques continuent de prêter facilement, avec des niveaux de taux qui restent mesurés.
Les ménages conservent une approche structurée dans leurs projets : ils comparent, anticipent et choisissent des solutions adaptées à leur rythme de vie, et peuvent ainsi recourir plus facilement au crédit pour satisfaire leurs besoins de travaux, d'achat de véhicule ou la réalisation d'un projet personnel.
Type de prêt conso le plus adapté à votre projet, taux du crédit consommation, organismes ou encore assurance… Vous vous posez des questions avant de vous lancer ? Notre guide pour tout comprendre, simplement.

Il existe deux principaux types de crédits conso : affecté ou non affecté, qui peuvent être utilisés pour différents projets. Vous pouvez les souscrire auprès de divers acteurs, en agence ou en ligne. Listons le prêt personnel, le crédit auto, le crédit moto, le crédit renouvelable, le prêt travaux, le prêt étudiant ou encore le crédit voyage.
Le prêt personnelLe prêt personnel est un crédit consommation non affecté. Comprenez : la somme vous est prêtée sans que vous ayez à justifier son emploi. Vous pouvez en disposer librement et utiliser le montant accordé comme bon vous semble. Par exemple, vous pouvez obtenir une offre bancaire pour acheter une voiture d’occasion, faire un voyage, meubler une cuisine… Pour les petits montants, il existe une autre forme de prêt, le micro-crédit.
Crédit autoGénéralement, un crédit auto est un prêt affecté : vous devez justifier l’emploi de la somme prêtée auprès de la banque. Il est possible d’avoir recours à un prêt personnel, mais pour un montant plus modeste, par exemple une voiture d’occasion dont le prix n’est pas très élevé.
Bon à savoirDans la galaxie des prêts auto, il existe également la LOA (location avec option d’achat), qui vous permet de louer un véhicule et de l’acheter à sa valeur résiduelle une fois tous les loyers honorés, ou de changer de voiture pour une nouvelle LOA.
Le crédit renouvelableLe crédit renouvelable est souvent lié à une carte de paiement. Son montant est défini au préalable. Vous pouvez utiliser le montant total du crédit renouvelable, ou juste une partie, par exemple pour l’achat de meubles.
Vous remboursez uniquement la somme empruntée, sur laquelle sont calculés les intérêts du crédit, en général assez élevés. Ce crédit a la caractéristique de pouvoir être utilisé à nouveau une fois remboursé, il doit donc être utilisé avec précaution. Il est encadré par une réglementation stricte notamment sur sa publicité, pour protéger les consommateurs.
Le prêt étudiantLe prêt étudiant est un crédit conso non affecté, qui permet de financer tous les aspects de la vie étudiante, comme les frais de scolarité ou les besoins quotidiens. Son montant peut aller de 1 000 € à 75 000 € selon les banques.
Il faut alors présenter un certificat de scolarité et disposer d’un garant, généralement un parent. Il existe aussi le prêt garanti par l’État jusqu’à 20 000 € maximum. Ce capital est accordé sans caution parentale et sans conditions de ressources.
Le prêt travauxVous voulez embellir, agrandir, rénover ou améliorer les performances énergétiques de votre logement ? Le prêt travaux permet de financer ce type de projets. Vous avez le choix entre deux formes de financement : crédit consommation affecté ou non affecté.
Dans le cas du prêt affecté, vous devrez justifier l’utilisation des sommes prêtées, en transmettant les factures au fur et à mesure à votre banque, qui débloquera les fonds selon l’avancée des travaux.
Dans le cas du prêt non affecté, inutile de justifier l’emploi des sommes octroyées, mais le montant prêté est généralement plus bas.
L’éco-ptzL’éco-ptz permet de financer la rénovation énergétique de votre logement. Comme son nom l’indique, l’éco-prêt à taux zéro est sans intérêts, et vous pouvez le cumuler avec MaPrimeRénov’ (il permettra alors de combler le reste à charge).
A noter, les travaux éligibles à l’éco-ptz sont les mêmes que ceux qui ouvrent droit à MaPrimeRénov’. Ainsi, vous pouvez par exemple financer l’isolation thermique des murs, des planchers bas ou de la toiture, ou encore la ventilation de votre logement.
Conseil
Dans tous les cas, au-delà de 75 000 €, la forme change et votre crédit devient un prêt immobilier. Vous pouvez vous renseigner auprès d’un professionnel du crédit afin de bien cerner votre projet pour trouver la solution adaptée à votre besoin.
Un projet en tête ? Faites votre simulation ! Que ce soit pour une voiture, des travaux ou un projet personnel, estimez votre emprunt en quelques secondes.
Simulation crédit auto / Simulation prêt travaux / Simulation prêt personnel
Pour souscrire un crédit consommation, vous devez :
Les critères pour obtenir un crédit conso sont aussi liés au type de projet de l’emprunteur et à son profil, sachant qu’un bon dossier combine en général un taux d’endettement bas, une situation professionnelle stable et des comptes bancaires sans incident. Il faut d’ailleurs attester de sa situation personnelle et financière auprès de l’organisme qui accorde le prêt.
Quels documents sont nécessaires pour une demande de crédit ?Comme pour tout emprunt, demander un crédit consommation requiert la présentation d’un dossier assorti de pièces justificatives. Ainsi, et selon le type de crédit conso sollicité, vous devrez par exemple présenter les documents suivants :
Les taux du crédit conso varient en fonction du projet et du profil de l’emprunteur. Contrairement au prêt immobilier, ils sont peu négociables. Néanmoins, la tendance évolue chaque mois ; vous pouvez donc garder un œil sur les taux de crédit consommation pour observer la tendance et vous lancer au meilleur moment pour obtenir une offre adaptée.
Vous pouvez d’ailleurs le faire directement depuis notre site Empruntis : nos baromètres vous présentent les taux du moment en fonction du crédit souhaité : crédit auto, crédit moto, prêt personnel ou crédit travaux. Il existe divers outils de simulation de crédit consommation. Utilisez-les, ils peuvent vous aider à y voir plus clair lorsque votre projet est mûr. Vous pourrez y retrouver votre calcul ainsi que la durée, le taux et la mensualité que des organismes peuvent vous proposer.
Il existe différents types d’organismes auprès desquels vous pouvez solliciter un crédit consommation, en ligne ou non :
Tous les organismes ne proposent pas les mêmes conditions de crédit conso. Une fois le projet défini, il est donc intéressant de comparer les crédits consommation proposés (à l’aide d’un outil de simulation par exemple).
Le taux d’un crédit consommation varie d’un organisme à l’autre, en fonction du montant emprunté et de la durée souhaitée, mais aussi du profil et du projet d’un emprunteur. Les taux diffèrent même selon les périodes de l’année, selon la politique des banques.
Qui plus est, un crédit conso a des conséquences sur un budget : vous devrez vous acquitter des mensualités de prêt, il ne faut donc pas que celui-ci déséquilibre vos finances. D’où l’importance de sélectionner une offre adaptée.
C’est pourquoi, afin de trouver un financement pour votre projet avec des mensualités qui vous conviennent, il est essentiel de comparer les offres des banques, quel que soit l’objet du financement. Cela vous permet d’obtenir le meilleur taux et les meilleures conditions, mais aussi une solution sur mesure par rapport à votre projet.
Pour trouver facilement et rapidement votre financement, en dehors du fait de proposer un dossier solide, vous pouvez utiliser un comparateur de crédits conso et effectuer des simulations en ligne, avec Empruntis, par exemple. Vous obtenez alors des propositions sur mesure par rapport à votre projet, ce qui vous permet de gagner en temps et en efficacité dans votre recherche. Vous pouvez alors sélectionner la meilleure offre suite à cette simulation.
Il existe un certain nombre de droits et d’obligations, quand vous souscrivez un crédit conso. Ainsi, le prêteur doit vous informer avant la signature de votre contrat de prêt, à l’aide d’une fiche précontractuelle standardisée qui reprend toutes les informations relatives au prêt proposé.
Ce document indique l’identité du prêteur, son adresse, le type de crédit proposé, le montant, la durée, le coût total, le taux annuel effectif global (TAEG), la loi applicable, etc.
Toutes ces informations sont reprises dans le contrat de crédit à la consommation. En outre, vous devez être informé du délai de rétractation dont vous disposez : ce délai est de 14 jours après la date de signature du contrat de crédit, qui vaut acceptation (contrairement au crédit immo où l’on parle de délai de réflexion de 10 jours avant la date de signature).
L’obligation de l’emprunteur sera bien entendu de s’acquitter des mensualités de crédit conso jusqu’à son remboursement total, mais aussi de transmettre tous les documents nécessaires auprès de l’organisme prêteur dans le cadre de son dossier de prêt (par exemple les factures, pour un prêt travaux).
Attention
Le crédit renouvelable est plus risqué que les autres crédits conso et peut déséquilibrer durablement un budget, il est donc important de l’utiliser dans le cadre d’une situation financière saine.
Vous avez souscrit plusieurs crédits conso et les mensualités à honorer pèsent lourd dans votre budget ? Il est possible de réunir les différents prêts au sein d’un rachat de crédits conso afin de réduire le montant des remboursements mensuels.
Vous obtenez une mensualité groupée et un seul emprunt dont le remboursement s’étale sur une durée plus longue (d’où un coût total plus important). Dans le même temps, vous dégagez un reste à vivre plus confortable et votre taux d’endettement mensuel est abaissé.
Pour un prêt à la consommation, la souscription d’une assurance emprunteur n’est pas obligatoire.
L’établissement prêteur peut cependant vous conseiller d’en souscrire une, ou l’exiger dans le cadre de son offre, notamment si vous empruntez un montant important, par exemple pour acheter un véhicule.
L’assurance permet d’assurer le capital emprunté : en cas de décès ou d’invalidité, elle prendra en charge le remboursement auprès de la banque.